-
-
-
Tổng tiền thanh toán:
-
Nợ công toàn cầu, rủi ro địa chính trị
Đăng bởi Minh Quân vào lúc 12/10/2026

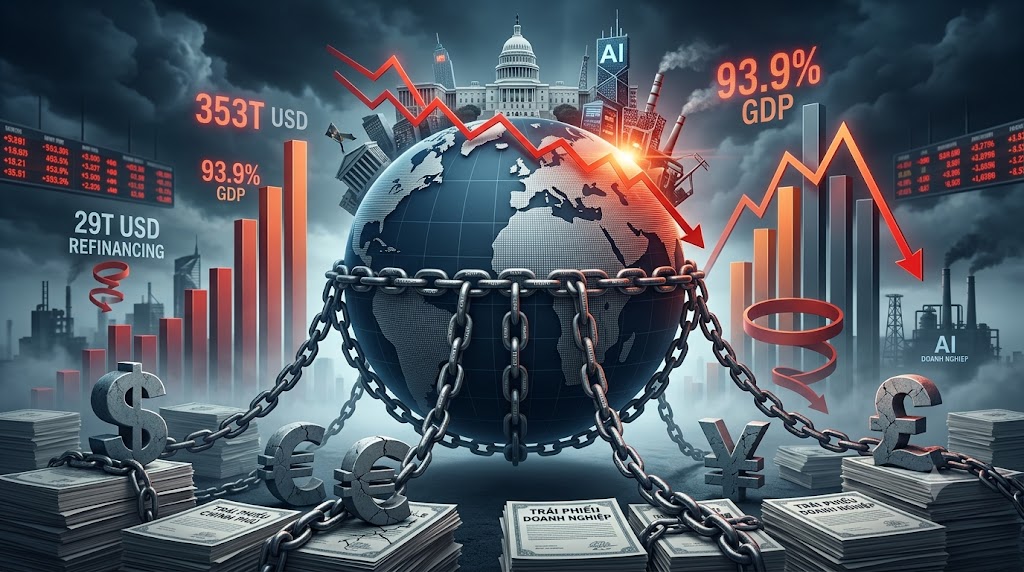
Tính đến đầu năm 2026, tổng nợ toàn cầu đã leo lên mức kỷ lục 353 nghìn tỷ USD, chủ yếu do hoạt động vay mượn của chính phủ Mỹ và Trung Quốc. Quy mô kết hợp của thị trường trái phiếu chính phủ và doanh nghiệp hiện đã đạt mức 109 nghìn tỷ USD.
Tình trạng nợ của các chính phủ
-
Theo báo cáo của Quỹ Tiền tệ Quốc tế (IMF) vào tháng 4 năm 2026, tổng nợ công toàn cầu đã tăng lên mức 93,9% GDP, cao hơn gần 2 điểm phần trăm so với năm 2024.
-
Tính đến cuối năm 2025, Nhật Bản dẫn đầu thế giới với tỷ lệ nợ công khoảng 230% GDP, tiếp theo là Sudan (222%), Singapore (176%) và Mỹ (125%).
-
Nợ công của Mỹ, Trung Quốc và Nhật Bản đang là những tâm điểm rủi ro tài chính lớn nhất toàn cầu, trong khi nhiều quốc gia thuộc nhóm G20 cũng ghi nhận mức nợ tiệm cận hoặc vượt 100% GDP.
-
Tại các quốc gia thuộc OECD, nợ của chính phủ trung ương đã chạm mốc 17 nghìn tỷ USD vào năm 2025.
Tình trạng nợ của các doanh nghiệp
-
Nợ doanh nghiệp trên thị trường tại các nước OECD đã ghi nhận sự gia tăng và đạt mức 6,8 nghìn tỷ USD.
-
Nhu cầu chi tiêu vốn khổng lồ đang đẩy mạnh quy mô vay mượn, điển hình là 9 tập đoàn lớn trong lĩnh vực trí tuệ nhân tạo (AI) dự kiến sẽ phát hành 1,2 nghìn tỷ USD trái phiếu doanh nghiệp để tài trợ cho chi tiêu vốn trong giai đoạn 2026 - 2030.
Những thách thức tài chính lớn nhất hiện nay
-
Áp lực chi phí lãi vay: Gánh nặng chi trả lãi suất của các chính phủ đã tăng từ 2% lên gần 3% GDP toàn cầu chỉ trong vòng bốn năm. Lợi suất trái phiếu dài hạn ở các nền kinh tế phát triển vẫn duy trì ở mức cao nhất trong nhiều thập kỷ. Việc lãi suất duy trì ở mức cao khiến hoạt động trả nợ ngày càng đắt đỏ hơn.
-
Rủi ro tái cấp vốn ngắn hạn: Để đối phó với chi phí lãi vay dài hạn đắt đỏ, cả chính phủ lẫn doanh nghiệp đã chuyển hướng sang phát hành nợ với kỳ hạn ngắn hơn. Sự dịch chuyển này giúp giảm bớt chi phí lãi vay trước mắt nhưng lại làm tăng đáng kể rủi ro tái cấp vốn trong ngắn hạn và gia tăng sự biến động trên thị trường.
-
Khối lượng vay mượn khổng lồ: Các chính phủ và tập đoàn dự kiến sẽ phải vay tới 29 nghìn tỷ USD từ thị trường trái phiếu trong năm 2026, tăng 17% so với năm 2024. Đáng chú ý, 78% tỷ trọng vay mượn của các chính phủ OECD trong năm 2026 sẽ chỉ được dùng để tái cấp vốn cho các khoản nợ hiện tại.
-
Bất ổn vĩ mô và địa chính trị: Căng thẳng địa chính trị, xung đột thương mại và sự gia tăng chi tiêu cho quốc phòng cũng như AI đang đặt thêm áp lực lớn lên các thị trường nợ vốn đã rất căng thẳng.